
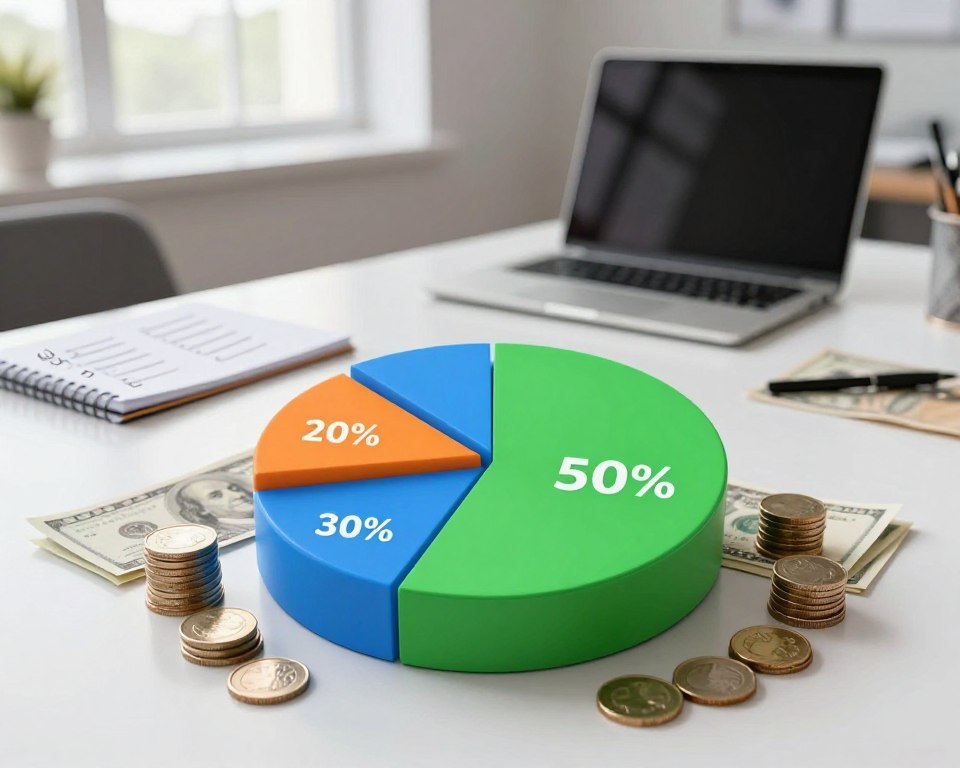

Strategia 50/30/20 to sprawdzony sposób na zarządzanie finansami osobistymi. Dzięki niej możesz uporządkować swój domowy budżet bez potrzeby tworzenia skomplikowanych tabel. Metoda ta została spopularyzowana przez Elizabeth Warren w jej książce „All Your Worth” w 2005 roku.
Właściwe zrozumienie, jak dzielić swój miesięczny dochód na trzy kategorie, pozwala na lepszą kontrolę nad wydatkami. Dzięki temu możesz budować stabilną przyszłość finansową. Nasz przewodnik wyjaśnia, dlaczego ten prosty podział procentowy jest tak skuteczny w codziennym zarządzaniu pieniędzmi.
Dowiesz się, jak wdrożyć ten model, aby Twój budżet stał się narzędziem wspierającym realizację Twoich najważniejszych celów życiowych i finansowych.
Kluczowe informacje
- Strategia 50/30/20 pomaga w efektywnym zarządzaniu finansami.
- Model ten został opisany przez Elizabeth Warren w 2005 roku.
- Umożliwia lepszą kontrolę nad wydatkami.
- Prosty podział procentowy jest skuteczny dla gospodarstw domowych.
- Wdrożenie tej metody wspiera realizację celów finansowych.
Wprowadzenie do zasady 50/30/20
Model 50/30/20 to klucz do lepszego zarządzania osobistym budżetem. Metoda ta polega na podziale dochodu netto na trzy główne kategorie. Jak pokazuje badanie Ariadna z 2025 roku, 69% Polaków posiadających oszczędności korzysta z tego podejścia.
Dlaczego warto uporządkować budżet według tej strategii? Ta zasada pozwala uniknąć stresu związanego z analizowaniem każdego paragonu. Oferuje przejrzysty budżet, który wspiera zdrowe zarządzanie domowymi finansami.
Wprowadzenie tej strategii pomaga uporządkować budżet, eliminując chaos w wydatkach. Dzięki jasnym wytycznym, zarządzanie finansami staje się nawykiem, który chroni przed spontanicznym wydawaniem pieniędzy. Zrozumienie tej metody pozwala na lepsze dopasowanie wydatków do realnych możliwości.
Korzyści płynące z podziału budżetu
Dzięki strategicznemu podziałowi budżetu, możesz osiągnąć swoje cele finansowe. Regularne stosowanie tej metody pozwala na szybsze realizowanie planów, takich jak budowa poduszki bezpieczeństwa czy spłata zobowiązań kredytowych.
Co więcej, zyskujesz lepszą kontrolę nad wydatkami. Eliminacja impulsywnych zakupów oraz unikanie niepotrzebnego zadłużenia stają się możliwe. Systematyczne monitorowanie wydatków umożliwia precyzyjne określenie, ile pieniędzy przeznaczasz na poszczególne kategorie.
Jasne wyznaczenie limitów dla wydatków na przyjemności sprawia, że nie musisz rezygnować z jakości życia. Planowanie budżetu w ten sposób daje poczucie bezpieczeństwa, ponieważ wiesz, jaka kwota jest dostępna na bieżące potrzeby, a jaka na oszczędności.
| Korzyści | Opis |
|---|---|
| Osiąganie celów finansowych | Szybsza realizacja planów finansowych. |
| Kontrola wydatków | Eliminacja impulsywnych zakupów. |
| Monitorowanie wydatków | Precyzyjne określenie wydatków w kategoriach. |
| Bezpieczeństwo finansowe | Wiedza o dostępnych funduszach na potrzeby i oszczędności. |
Kluczowe założenia modelu zarządzania finansami
Dobrze przemyślany podział dochodu netto może znacząco poprawić Twoją sytuację finansową. Podstawowym założeniem jest podział dochodu netto na trzy kategorie. Dzięki temu można elastycznie dostosować zasady do indywidualnych potrzeb każdego gospodarstwa domowego.
Choć istnieją pewne ustalone zasady, model ten dopuszcza modyfikacje. Jeśli Twoje koszty życia lub poziom dochodów się zmieniają, możesz dostosować proporcje w danym miesiącu. Zrozumienie, że dochód netto jest punktem wyjścia, pozwala na precyzyjne wyliczenie kwot dla poszczególnych kategorii wydatków.
Elastyczność tego modelu sprawia, że nawet przy zmiennych dochodach możesz utrzymać kontrolę nad finansami. Uczy to także dyscypliny, która jest kluczowa dla budowania długoterminowej stabilności finansowej, niezależnie od wysokości zarobków.
Jak podzielić dochód na trzy kategorie
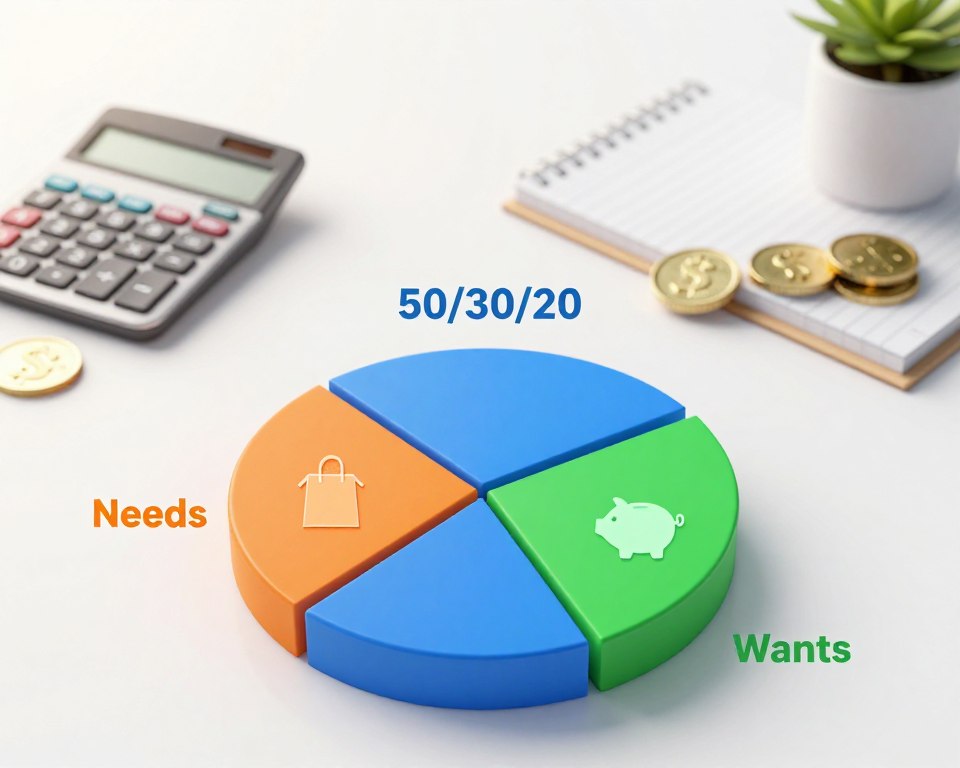
Podział dochodu na trzy kluczowe kategorie jest fundamentem efektywnego zarządzania finansami. Model ten zakłada, że 50% Twojego dochodu powinno być przeznaczone na niezbędne wydatki, 30% na wydatki na przyjemności, a 20% na oszczędności.
Niezbędne wydatki – 50%
Niezbędne wydatki stanowią 50% dochodu i obejmują koszty takie jak czynsz, media czy podstawowe jedzenie. Te wydatki są kluczowe dla zaspokojenia podstawowych potrzeb życiowych.
Wydatki na przyjemności – 30%
Wydatki na przyjemności, czyli 30% budżetu, pozwalają na finansowanie rozrywki, wyjść do restauracji czy subskrypcji. Dzięki temu poprawiasz komfort swojego życia.
Oszczędności – 20%
Oszczędności w wysokości 20% dochodu to trzecia kategoria, która powinna być traktowana priorytetowo. Zapewnia to bezpieczeństwo finansowe na przyszłość.
Podział ten jest prosty w zastosowaniu, ponieważ nie wymaga skrupulatnego zapisywania każdego paragonu. Wystarczy pilnować trzech głównych kategorii wydatków. Dzięki takiemu podejściu, każda złotówka ma swoje miejsce, co pozwala na świadome zarządzanie pieniędzmi bez poczucia ciągłych wyrzeczeń.
| Kategoria | Procent dochodu | Opis |
|---|---|---|
| Niezbędne wydatki | 50% | Podstawowe potrzeby, takie jak czynsz i jedzenie. |
| Wydatki na przyjemności | 30% | Rozrywka, wyjścia do restauracji, subskrypcje. |
| Oszczędności | 20% | Fundusze na przyszłość i bezpieczeństwo finansowe. |
Więcej informacji na temat strategii finansowych znajdziesz w naszym artykule o podziale budżetu.
Praktyczne wskazówki wdrożenia strategii
Wdrożenie strategii budżetowej wymaga przemyślanej organizacji. Aby skutecznie zaplanować miesięczny budżet, warto zacząć od wyliczenia wszystkich stałych wydatków. To pozwoli Ci sprawdzić, czy mieszczą się one w limicie 50% dochodu.
Jeśli Twoje potrzeby są wyższe, dostosuj proporcje, aby zachować równowagę między wydatkami na życie a koniecznością odkładania oszczędności. Systematyczność jest kluczowa w tym procesie.
Na początku każdego miesiąca sprawdzaj listę zobowiązań i rozdzielaj środki zgodnie z planem. Pamiętaj, że każda zmiana w budżecie powinna być przemyślana, aby nie naruszyć stabilności finansowej w dłuższej perspektywie czasowej.
Regularne przeglądy wydatków pozwalają na szybką reakcję, jeśli zauważysz, że koszty życia zaczynają przekraczać założone wcześniej limity procentowe.
- Rozpocznij od wyliczenia stałych wydatków.
- Dostosuj proporcje do swoich potrzeb.
- Sprawdzaj listę zobowiązań na początku miesiąca.
- Przemyśl każdą zmianę w budżecie.
- Regularnie przeglądaj wydatki.
Narzędzia wspierające zarządzanie finansami
W dzisiejszych czasach, skuteczne zarządzanie finansami osobistymi wymaga odpowiednich narzędzi. Wykorzystanie nowoczesnych aplikacji do budżetowania może znacznie ułatwić monitorowanie wydatków i zarządzanie pieniędzmi w czasie rzeczywistym.
Warto również rozważyć otwarcie konta oszczędnościowego. Takie konto jest bezpiecznym rozwiązaniem, które chroni Twoje środki do równowartości 100 tys. EUR w przypadku upadłości banku. Dzięki temu możesz mieć pewność, że Twoje oszczędności są w dobrych rękach.
Lokaty bankowe to kolejna opcja, która oferuje wyższe oprocentowanie niż standardowe konta. Dzięki nim możesz efektywniej pomnażać swoje oszczędności przy niskim ryzyku inwestycyjnym.
Wybór odpowiedniego konta pozwala na oddzielenie środków przeznaczonych na codzienne wydatki od kapitału, który ma służyć na przyszłość. Narzędzia te, w połączeniu z wcześniej omówioną strategią, tworzą kompletny system, który wspiera Twoje dążenie do pełnej kontroli nad domowymi finansami.
| Narzędzie | Opis | Korzyści |
|---|---|---|
| Aplikacje do budżetowania | Automatyczne monitorowanie wydatków | Ułatwiają zarządzanie pieniędzmi w czasie rzeczywistym |
| Konto oszczędnościowe | Bezpieczne przechowywanie środków | Ochrona do 100 tys. EUR w przypadku upadłości banku |
| Lokaty bankowe | Wyższe oprocentowanie niż standardowe konta | Efektywne pomnażanie oszczędności przy niskim ryzyku |
Modyfikacja modelu przy nieregularnych dochodach
W obliczu nieregularnych dochodów, kluczowe jest dostosowanie budżetu do zmieniającej się sytuacji finansowej. Elastyczność w zarządzaniu wydatkami pozwala na lepsze zabezpieczenie niezbędnych kosztów życia. Dzięki temu możesz uniknąć nieprzyjemnych niespodzianek w trudniejszych miesiącach.
Optymalizacja wydatków stałych to kolejny krok, który pozwala zwiększyć pulę oszczędności. Nawet przy niższych dochodach, można znaleźć obszary, w których można zredukować koszty. Analiza wydatków pomoże zidentyfikować te obszary i dostosować budżet.
Warto pamiętać, że model 50/30/20 powinien być traktowany jako punkt odniesienia, a nie sztywny schemat. Elastyczne podejście do budżetu chroni przed zadłużeniem i pozwala na utrzymanie nawyku oszczędzania, niezależnie od wahań w miesięcznych przychodach.
- Dostosuj proporcje wydatków w każdym miesiącu, aby zabezpieczyć niezbędne koszty życia.
- Optymalizuj wydatki stałe, aby zwiększyć oszczędności.
- Traktuj model jako punkt odniesienia, a nie sztywny schemat.
- Analizuj koszty, aby znaleźć obszary do oszczędności.
- Elastyczne podejście chroni przed zadłużeniem.
Pułapki i najczęstsze błędy w zarządzaniu budżetem
W trakcie zarządzania budżetem, łatwo jest wpaść w pułapki, które mogą zniweczyć Twoje finansowe cele. Kluczowe jest zrozumienie, jakie błędy najczęściej popełniamy, aby skutecznie ich unikać. Poniżej przedstawiamy najczęstsze problemy, które mogą pojawić się podczas planowania wydatków.
Nadmierne wydatki na przyjemności
Jednym z największych błędów jest nadmierne wydawanie pieniędzy na przyjemności. Często prowadzi to do uszczuplenia puli przeznaczonej na oszczędności. Warto pamiętać, że umiar w wydatkach na rozrywkę jest kluczowy dla stabilności finansowej.
Brak systematycznego odkładania oszczędności
Brak systematycznego odkładania oszczędności może prowadzić do sytuacji, w której budżet staje się niewydolny w momentach kryzysowych. W takich przypadkach często zmuszeni jesteśmy do szukania zewnętrznego finansowania. Regularne odkładanie nawet niewielkich kwot pomoże zbudować fundusz awaryjny.
Inne pułapki to:
- Ignorowanie drobnych wydatków, co może prowadzić do tzw. efektu latte, obciążającego budżet.
- Niezrozumienie różnicy między potrzebami a zachciankami, co utrudnia skuteczne zarządzanie finansami.
- Regularne monitorowanie wydatków, co pozwala uniknąć błędów i zapewnia realizację planu budżetowego.
| Błąd | Opis |
|---|---|
| Nadmierne wydatki na przyjemności | Wydawanie zbyt dużej części budżetu na rozrywkę. |
| Brak systematycznego odkładania | Nieodkładanie oszczędności na sytuacje awaryjne. |
| Ignorowanie drobnych wydatków | Nieprzywiązywanie wagi do małych, codziennych wydatków. |
| Niezrozumienie potrzeb i zachcianek | Mylenie rzeczywistych potrzeb z chwilowymi zachciankami. |
Oszczędzanie w dobie inflacji
W obliczu rosnącej inflacji, oszczędzanie staje się wyzwaniem dla wielu gospodarstw domowych. Wysokie koszty życia zmuszają nas do przemyślenia strategii finansowych. Dlatego ważne jest, aby dostosować swoje podejście do oszczędności i inwestycji.
Wyzwania związane z rosnącymi cenami wymagają wyboru produktów finansowych, które chronią siłę nabywczą pieniędzy. Należy rozważyć inwestycje w obligacje skarbowe czy lokaty, które mogą zapewnić stabilność. Jak mówi ekspert finansowy:
„Inwestowanie w bezpieczne instrumenty to klucz do ochrony oszczędności w trudnych czasach.”
Wyzwania wynikające z rosnących cen
Rosnące koszty życia stanowią poważne wyzwanie dla budżetu. Dlatego zasada podziału budżetu musi być stale aktualizowana, aby odzwierciedlać realne ceny rynkowe. Systematyczne odkładanie pieniędzy, nawet w niewielkich kwotach, jest kluczowe, aby nie tracić tempa w budowaniu poduszki finansowej.
Bezpieczne sposoby lokowania środków
Lokowanie środków w bezpieczne instrumenty pozwala na budowanie kapitału na przyszłość. Edukacja finansowa w zakresie dostępnych ofert bankowych pomoże znaleźć rozwiązania, które najlepiej zabezpieczą Twoje oszczędności przed utratą wartości. Pamiętaj, że regularne przeglądy wydatków są niezbędne, aby dostosować budżet do zmieniającej się sytuacji rynkowej.
| Produkt finansowy | Opis | Korzyści |
|---|---|---|
| Obligacje skarbowe | Bezpieczne inwestycje oferujące stały zysk. | Ochrona kapitału przed inflacją. |
| Lokaty bankowe | Środki ulokowane na określony czas z gwarantowanym oprocentowaniem. | Bezpieczeństwo i stabilny zysk. |
| Konta oszczędnościowe | Elastyczne produkty do codziennego oszczędzania. | Łatwy dostęp do środków w razie potrzeby. |
Zarządzanie budżetem w codziennym życiu
Codzienne zarządzanie budżetem jest kluczowe dla utrzymania stabilności finansowej. Regularne monitorowanie wydatków pozwala na szybką korektę budżetu, co jest niezbędne, aby zaspokoić podstawowe potrzeby w każdym miesiącu. Warto wprowadzić nawyk codziennego sprawdzania wydatków, aby uniknąć nieprzyjemnych niespodzianek.
Systematyczne przeglądy budżetu domowego pomagają utrzymać dyscyplinę. Dzięki temu łatwiej jest zgromadzić fundusz awaryjny, który powinien pokrywać koszty życia przez 3 do 6 miesięcy w razie utraty pracy.
„Zarządzanie budżetem to nie tylko liczby, to sposób na życie.”
Wprowadzenie zasady 50/30/20 w codziennym życiu staje się nawykiem, który eliminuje stres związany z niepewnością finansową. Regularne sprawdzanie stanu konta i kategorii wydatków pozwala na świadome podejmowanie decyzji zakupowych, co wspiera długoterminowe cele finansowe.
Zarządzanie budżetem w ten sposób daje poczucie spokoju. Wiesz, że Twoje finanse są pod kontrolą i pracują na Twoją przyszłość.
Znaczenie dyscypliny finansowej
Dyscyplina finansowa to kluczowy element skutecznego zarządzania pieniędzmi. Pomaga w budowaniu zdrowych nawyków oszczędzania, które są niezbędne do osiągnięcia stabilności finansowej.
Regularne odkładanie środków każdego miesiąca, zgodnie z modelem 50/30/20, jest kluczem do zapewnienia sobie stabilnej przyszłości finansowej. Dzięki konsekwencji w oszczędzaniu, możesz przekształcić swoje podejście do finansów w trwałą umiejętność.
Budowanie nawyków wymaga czasu, ale przynosi długoterminowe korzyści. Świadome ograniczanie wydatków na przyjemności na rzecz oszczędności uczy cierpliwości i pozwala na realizację większych celów w dłuższym terminie.
Pamiętaj, że nawet niewielkie kwoty odkładane systematycznie procentują. W perspektywie lat znacząco poprawia to Twoją sytuację materialną.
Kluczowe aspekty zasady 50 30 20 w planowaniu budżetu
Aby skutecznie wykorzystać strategię 50/30/20, należy zrozumieć jej kluczowe aspekty. Wdrożenie tej zasady krok po kroku wymaga precyzyjnego określenia dochodów oraz podziału wydatków na trzy główne kategorie: potrzeby, przyjemności i oszczędności.
Planowanie budżetu z uwzględnieniem kredytu hipotecznego często wymaga modyfikacji proporcji. Dzięki temu wkład własny może być gromadzony szybciej i efektywniej. Dostosowanie modelu do własnej sytuacji życiowej pozwala na uwzględnienie specyficznych kosztów, takich jak jedzenie czy spłata zobowiązań, bez rezygnacji z oszczędności.
Wykorzystanie ofert bankowych, takich jak specjalne konta oszczędnościowe, wspiera realizację celów finansowych. Regularne analizowanie kwoty przeznaczanej na wkład własny oraz spłatę kredytu pomaga w utrzymaniu dyscypliny niezbędnej do osiągnięcia długoterminowych celów.
| Kategoria | Opis | Przykłady |
|---|---|---|
| Potrzeby | Wydatki na podstawowe potrzeby życiowe | Czynsz, jedzenie |
| Przyjemności | Wydatki na rozrywkę i luksusy | Restauracje, hobby |
| Oszczędności | Kwoty odkładane na przyszłość | Fundusz awaryjny, wkład własny |
Wniosek
Dzięki przemyślanej strategii finansowej, można osiągnąć większą stabilność finansową. Podsumowując, model 50/30/20 to skuteczny sposób na uporządkowanie finansów. Pozwala na zrównoważenie bieżących wydatków z potrzebą budowania oszczędności.
Dzięki temu modelowi zyskujesz jasny wgląd w strukturę swoich dochodów i kosztów. Ułatwia to podejmowanie świadomych decyzji finansowych każdego miesiąca. Pamiętaj, że elastyczność w dostosowaniu kategorii do Twojej sytuacji życiowej jest kluczem do sukcesu.
Regularne odkładanie środków na przyjemności oraz oszczędności pozwala na realizację każdego celu bez poczucia frustracji. Dzięki temu podejściu Twoja przyszłość staje się bezpieczniejsza, a zarządzanie pieniędzmi przestaje być uciążliwym obowiązkiem, stając się nawykiem wspierającym Twój dobrostan.
FAQ
Co to jest zasada 50/30/20?
Jakie są główne korzyści z wdrożenia tej strategii?
Jak dostosować proporcje do swoich potrzeb?
Jakie narzędzia mogą pomóc w zarządzaniu budżetem?
Jak radzić sobie z nieregularnymi dochodami?
Jakie są najczęstsze błędy w zarządzaniu budżetem?
Jakie wyzwania niesie oszczędzanie w dobie inflacji?
Jak monitorować wydatki w codziennym życiu?
Jakie nawyki warto wykształcić, aby poprawić dyscyplinę finansową?

Redaktor prowadzący działu „Kariera i Finanse” w Prawdziwej Kuźni. Analityk biznesowy i zwolennik twardego podejścia do rozwoju osobistego. W swoich tekstach łączy psychologię sukcesu z praktycznymi strategiami budowania niezależności finansowej. Wierzy, że jedyną drogą do celu jest dyscyplina i nieustanna praca nad sobą – zarówno w sferze zawodowej, jak i prywatnej.
